Investice do nemovitostí, které stojí na jasných pravidlech.
Společný přehled skupinového financování nemovitostních projektů od platforem s licencí ČNB. Jak funguje, co vynáší, jaká má rizika a jak jsou investoři chráněni.
Odhad investujspolu.cz k 30. 9. 2026 z veřejných údajů platforem. Výnos je hrubý, před zdaněním.
Investice do projektu skupinového financování představuje riziko ztráty části nebo všech investovaných peněz. Výnos není zaručen a minulé výsledky nejsou zárukou budoucích.
Za webem stojí platformy s licencí ČNB pro skupinové financování
Web neprodává žádné investice. Každá platforma odpovídá za vlastní nabídku.
Investice do úvěrů zajištěných nemovitostmi pro malé a střední firmy, hlavně na nemovitostní projekty. Investice od 1 000 Kč.
Investice do úvěrů zajištěných nemovitostmi pro podnikatele a firmy. Investice od 500 Kč.
Investice do úvěrů zajištěných nemovitostmi pro rezidenční, komerční a hotelové projekty v Česku i v zahraničí.
Investice do úvěrů zajištěných nemovitostmi pro developery rezidenčních projektů v Česku, na Slovensku a v Polsku. Investice od 1 000 Kč.
Co je licencovaný realitní crowdfunding
Stovky investorů společně půjčí peníze firmě, která staví, rekonstruuje nebo pronajímá nemovitosti. Platforma projekt prověří, sjedná zajištění a pak investorům rozděluje splátky úroků i jistiny. Investor tak nevlastní dům ani byt. Je věřitelem a má pohledávku za firmou, kterou zajišťuje nemovitost.
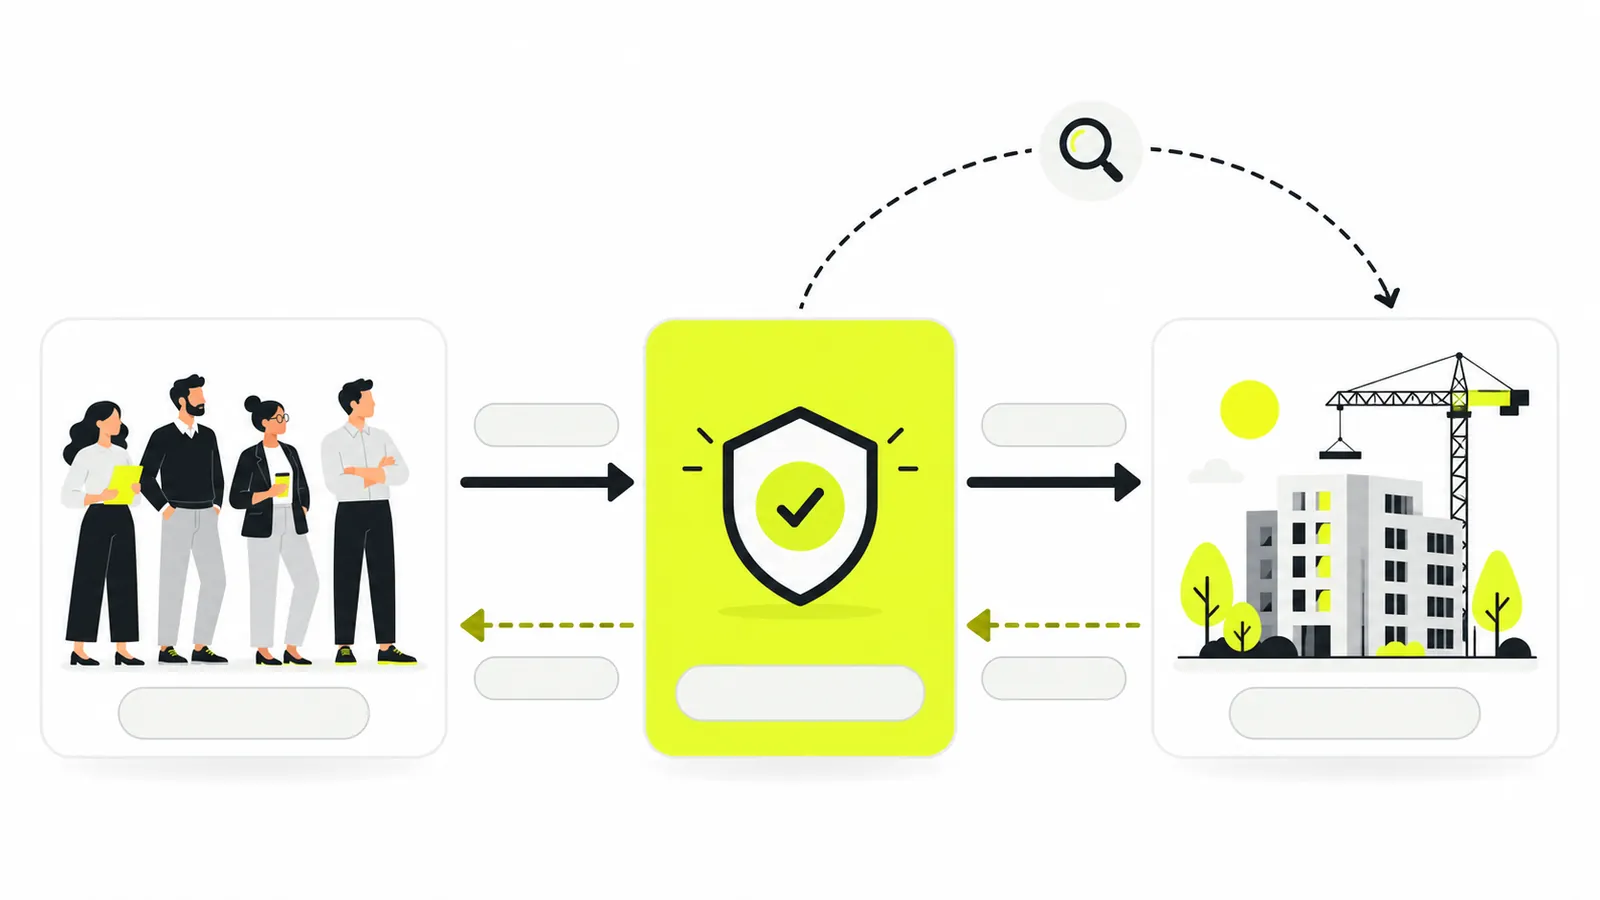 Prověření a scoring projektuInvesticeVýnosÚvěrSplátkyInvestořiLicencovaná platformaDeveloper
Schéma posuňte prstem do strany.
- 01PrověřeníPlatforma prověří developera a nechá nemovitost ocenit odhadcem.
- 02InvesticeInvestoři si projekt vyberou a společně vloží potřebnou částku.
- 03ÚvěrDeveloper dostane úvěr zajištěný zástavou nemovitosti.
- 04SplátkyÚroky a jistinu dostávají investoři zpět na účet nebo do investorské peněženky na platformě.
Úvěrový model
Investujete do úvěru s pevným úrokem a známou splatností. Výnos chodí pravidelně, nejčastěji měsíčně nebo čtvrtletně.
Ekvitní model
Stáváte se podílníkem projektu a výnos závisí na tom, za kolik se nemovitost prodá nebo jak se jinak zhodnotí v čase.
Pozor na nabídky bez licence
Od 10. listopadu 2023 smí úvěrový či investiční crowdfunding v Česku nabízet jen poskytovatelé s povolením podle evropského nařízení. Tuzemským platformám ho vydává ČNB, zahraniční platformy mohou působit s povolením ze svého státu EU. Kdo nabízí investiční „crowdfunding“ bez povolení, není pod dohledem a investor nemá ochranu, kterou regulace dává. Povolení si vždy ověřte v registru ČNB nebo evropského orgánu ESMA.
Ne každé oprávnění od ČNB se týká crowdfundingu. ČNB vydává různá povolení, například pro platební instituce nebo investiční zprostředkovatele. K nabízení crowdfundingových investic je potřeba povolení poskytovatele služeb skupinového financování. V registru ČNB si ověřte, jaké oprávnění konkrétní firma má.
Co znamená licence ČNB pro skupinové financování
Platformy podléhají evropskému nařízení o poskytovatelích služeb skupinového financování (ECSP) a dohledu České národní banky. Licence neznamená, že ČNB ručí za vaše peníze. Znamená, že platforma musí dodržovat přísná a kontrolovaná pravidla.
- Povinné klíčové informace pro investory u každé investiceKlíčové informace o projektu, rizicích a nákladech ve stejné struktuře u všech platforem.
- Test znalostí a simulace ztrátyPřed první investicí platforma ověří, že rozumíte rizikům, a ukáže, jakou ztrátu unesete.
- Lhůta na rozmyšlenouInvestor může od nabídky investice do 4 dnů odstoupit bez udání důvodu a bez sankce.
- Povinně zveřejněná míra selháníKaždý rok podle jednotné evropské metodiky, takže čísla jsou srovnatelná.
Cesta projektu od žádosti po splacení
K investorům se dostane jen část projektů, o které developeři žádají. Každý prochází několika stupni kontroly a podmínky zajištění znáte ještě předtím, než investujete.
- 01
Prověření žadatele
Finanční výkazy, historie projektů, vlastnická struktura, rejstříky dlužníků a osobní jednání s vedením firmy.
- 02
Scoring a rating
Projekt dostane rizikovou kategorii. Podle ní se nastaví úrok a investor vidí, jaké riziko podstupuje.
- 03
Odhad nemovitosti a LTV
Hodnotu určuje odhad, zpravidla od nezávislého odhadce. Poměr úvěru k hodnotě (LTV) ukazuje, jakou rezervu má investor, kdyby se nemovitost musela prodat.
- 04
Zajištění
Nejčastěji zástavní právo k nemovitosti, notářský zápis se svolením k vykonatelnosti, případně zástava obchodního podílu nebo ručení.
- 05
Průběžný monitoring
Platforma sleduje splátky, postup stavby a čerpání peněz. Investory informuje o každé podstatné změně.
- 06
Splacení nebo vymáhání
Většina úvěrů se splatí. Když ne, platforma uplatní zajištění a výtěžek rozdělí investorům.
Co se děje, když projekt nesplácí
Každá investice nese riziko, že dlužník nebude splácet podle plánu. Licencované platformy proto mají pro tuto situaci přesně daný postup a zároveň musejí každý rok zveřejňovat, jak často k ní dochází.
Podle evropské regulace se za selhání považuje úvěr, u kterého je dlužník více než 90 dní v prodlení, nebo u něhož je zřejmé, že bez vymáhání nesplatí. V roce 2025 se to u platforem naší skupiny, jejichž výkazy jsou k dispozici, týkalo 11,2 % úvěrů. Všechny licencované platformy v EU tuto míru počítají podle stejné metodiky.
Selháním začíná vymáhání. Platforma úvěr zesplatní a uplatní zajištění, nejčastěji zástavu nemovitosti. Výtěžek z prodeje nebo dražby se rozdělí mezi investory. Proces trvá obvykle měsíce až roky a výsledek závisí na hodnotě zástavy a na tom, kolik dalších věřitelů se o ni dělí.
Proto u každého projektu sledujeme poměr úvěru k hodnotě nemovitosti (LTV). Čím je nižší, tím větší rezervu má investor pro případ, že se projekt nepovede. Investice přesto není zaručená a část peněz se vrátit nemusí. Proto doporučujeme rozložit investice do více projektů.
Zdroj: povinné výkazy platforem podle nařízení EU 2022/2115, souhrn investujspolu.cz.
Kolik crowdfunding vynáší oproti jiným možnostem
Roční hrubý výnos, orientačně
Nájemní výnosy: UniCredit Bank, leden 2026, čistý výnos podle odhadu ekonoma banky. Spořicí účty: nejvyšší nabízené sazby, září 2026, horní hranice platí s podmínkami. Dluhopisy Republiky: Flexi dluhopis vydaný 15. 10. 2026, sazba odpovídá repo sazbě ČNB. U bytu nejsou započtené změny ceny nemovitosti, u crowdfundingu případné ztráty ze selhání. Každá možnost nese jiné riziko a jinou likviditu.
Kalkulačka výnosu
Hrubý výnos před zdaněním při reinvestování výnosů. Nezahrnuje poplatky, daně ani ztráty ze selhání projektů. Nejde o investiční doporučení.
Trh v číslech, 1. až 3. čtvrtletí 2026
Souhrn za licencovaný realitní crowdfunding v Česku. Vychází z veřejných údajů platforem a jejich povinných výkazů.
Na co se investoři ptají nejčastěji
Způsob financování, kdy si projekt nepůjčuje od banky, ale od mnoha investorů najednou. Každý vloží menší částku a dohromady složí celý úvěr. Platforma projekt prověří, sjedná zajištění a stará se o splácení.
Podle platformy od stovek korun až po desítky tisíc, u některých projektů i víc. Doporučujeme začít menší částkou a rozložit ji do více projektů.
U úvěrového modelu ne. Půjčujete firmě a nemovitost slouží jako zajištění vaší pohledávky. Spoluvlastníkem projektu se stáváte jen u ekvitního modelu.
Hlavně developeři a firmy, které staví, rekonstruují nebo pronajímají nemovitosti. Crowdfunding jim často nabízí rychlejší a pružnější financování než banka.
Větší projekty se často financují po částech. Každá část má vlastní částku, úrok a splatnost, takže můžete investovat jen do vybrané fáze projektu.
Nejčastěji zástavním právem k nemovitosti, notářským zápisem se svolením k vykonatelnosti, případně zástavou obchodního podílu nebo ručením. Konkrétní zajištění najdete u každého projektu v klíčových informacích pro investory.
Loan to Value, tedy poměr výše úvěru k hodnotě zastavené nemovitosti. Čím je LTV nižší, tím větší rezerva zbývá pro případ, že by se nemovitost musela prodat.
Platforma nejdřív hledá dohodu, například refinancování nebo prodej nemovitosti. Pokud to nejde, úvěr zesplatní a uplatní zajištění. Výtěžek z prodeje nebo dražby rozdělí mezi investory. Celý proces může trvat měsíce až roky.
Ano. Investice do projektu skupinového financování nese riziko ztráty části nebo všech investovaných peněz. Riziko snižuje zajištění a rozložení investic do více projektů, úplně ho ale odstranit nejde.
Ne. Investice přes crowdfundingovou platformu nejsou bankovní vklady a nevztahuje se na ně pojištění vkladů ani záruka ČNB nebo státu.
Obecně platí, že čím víc projektů, tím menší dopad má případný problém jednoho z nich. Některé platformy doporučují nedávat do jednoho projektu víc než několik procent volných peněz.
Nové projekty licencovaných platforem dnes nabízejí zhruba 8,5 až 9,5 % ročně. Jde o hrubý výnos před zdaněním, skutečný výnos snižují případné prodlevy a ztráty.
Podle projektu nejčastěji měsíčně nebo čtvrtletně. U některých úvěrů se úrok vyplácí až se splacením jistiny.
Investice jsou vázané do splatnosti úvěru. Některé platformy nabízejí sekundární trh, kde můžete podíl prodat jinému investorovi, prodej ale není zaručený.
Záleží na platformě. Většina investorům neúčtuje vstupní poplatky a vydělává na poplatcích od developerů. Přesný ceník najdete v dokumentech každé platformy.
Dostanete jistinu a úroky za dobu, po kterou byly peníze investované. Peníze pak můžete investovat do dalšího projektu.
U fyzických osob se úroky daní jako příjem z kapitálového majetku a uvádějí se v daňovém přiznání. Platformy obvykle poskytují přehled příjmů za rok. V případě nejasností doporučujeme daňového poradce.
Ano, většina platforem umožňuje investovat i právnickým osobám.
Platformy jsou povinné osoby podle zákona proti praní špinavých peněz. Ověření je proto podmínkou registrace, často jde udělat rychle přes bankovní identitu.
Evropská regulace platformám ukládá ověřit, že rozumíte rizikům, a ukázat vám, jakou ztrátu unesete. Investoři pak mají 4denní lhůtu na rozmyšlenou, během které mohou od investice odstoupit.
Ne. ČNB vydává různá oprávnění, například pro banky, platební instituce nebo investiční zprostředkovatele. Oprávnění pro platební služby se například nabízení investic netýká. Pro crowdfunding je rozhodující povolení poskytovatele služeb skupinového financování podle nařízení EU 2020/1503.
Platforma smí poskytovat služby skupinového financování podle evropského nařízení a je pod dohledem České národní banky. Musí plnit pravidla pro informování investorů, řízení střetu zájmů i zveřejňování míry selhání.
V seznamu regulovaných subjektů na webu ČNB nebo v registru evropského orgánu ESMA. U každé platformy na tomto webu najdete odkaz na její licenci ČNB.
Varovné signály jsou chybějící licence, garantovaný vysoký výnos, tlak na rychlé rozhodnutí a nejasné informace o zajištění. Licencovaná platforma vám vždy předloží klíčové informace pro investory a výnos negarantuje.
Podíl úvěrů, u kterých je dlužník víc než 90 dní v prodlení nebo je jasné, že bez vymáhání nesplatí. Licencované platformy ji musí každý rok zveřejnit podle jednotné metodiky.